Facturation électronique, ce qu'un artisan du bâtiment doit faire en 2026 et en 2027
Il y a deux dates à retenir et elles ne demandent pas la même chose. Au 1er septembre 2026 vous devez pouvoir recevoir des factures électroniques. Au 1er septembre 2027 vous devrez les émettre. Je vous explique ce que chaque échéance change pour une TPE ou une micro-entreprise du bâtiment, avec le texte officiel en face de chaque affirmation.
3 sources citées impots.gouv.fr
 service-public.fr
 Légifrance
Suis-je concerné par l'obligation de facturation électronique ?
Oui, si votre entreprise est établie en France et assujettie à la TVA. La page « Je découvre la facturation électronique » d'impots.gouv.fr a été modifiée le 26 mai 2026. Elle vise toutes les entreprises quel que soit leur chiffre d'affaires, leur forme juridique ou leur régime d'imposition.
La franchise en base de TVA ne vous met pas hors du champ. La fiche « Comment se préparer à l'obligation de facturation électronique ? » de service-public.gouv.fr, vérifiée le 7 août 2026, vise les opérations entre entreprises établies en France et assujetties à la TVA, y compris celles bénéficiant de la franchise en base.
Les micro-entrepreneurs sont visés nommément. La FAQ d'impots.gouv.fr consacrée aux entreprises qui facturent sans TVA l'écrit noir sur blanc. « Si vous délivrez des factures sans TVA (vous êtes franchisé en base ou micro-entrepreneur), vous êtes aussi concerné. »
| Échéance | Ce que vous devez faire | Qui est concerné |
|---|---|---|
| 1er sept. 2026 | Être en mesure de recevoir une facture électronique | Toutes les entreprises assujetties à la TVA, taille indifférente |
| 1er sept. 2027 | Émettre vos factures au format électronique | TPE, PME et micro-entreprises |
Les deux dates ne recouvrent pas la même obligation, et c'est la confusion la plus répandue sur ce sujet. Source : impots.gouv.fr.
Que dois-je faire exactement au 1er septembre 2026 ?
Recevoir. C'est la seule nouvelle obligation à cette date pour une TPE ou une micro-entreprise du bâtiment.
La fiche « Tout savoir sur la facturation » de service-public.gouv.fr, vérifiée le 7 août 2026, pose la règle. Au 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent être en mesure de recevoir des factures électroniques.
La FAQ d'impots.gouv.fr modifiée le 16 janvier 2026 précise ce qui déclenche l'obligation. Vous devez recevoir en électronique dès que votre fournisseur a lui-même l'obligation d'émettre sous ce format. Or au 1er septembre 2026 cette obligation d'émettre ne vise que les grandes entreprises et les entreprises de taille intermédiaire.
Vos fournisseurs basculent donc en premier. Négoce de matériaux, énergie, téléphonie. Le guide de démarrage de la DGFiP de juillet 2026 demande à l'entreprise sans plateforme agréée désignée d'engager la démarche sans attendre.
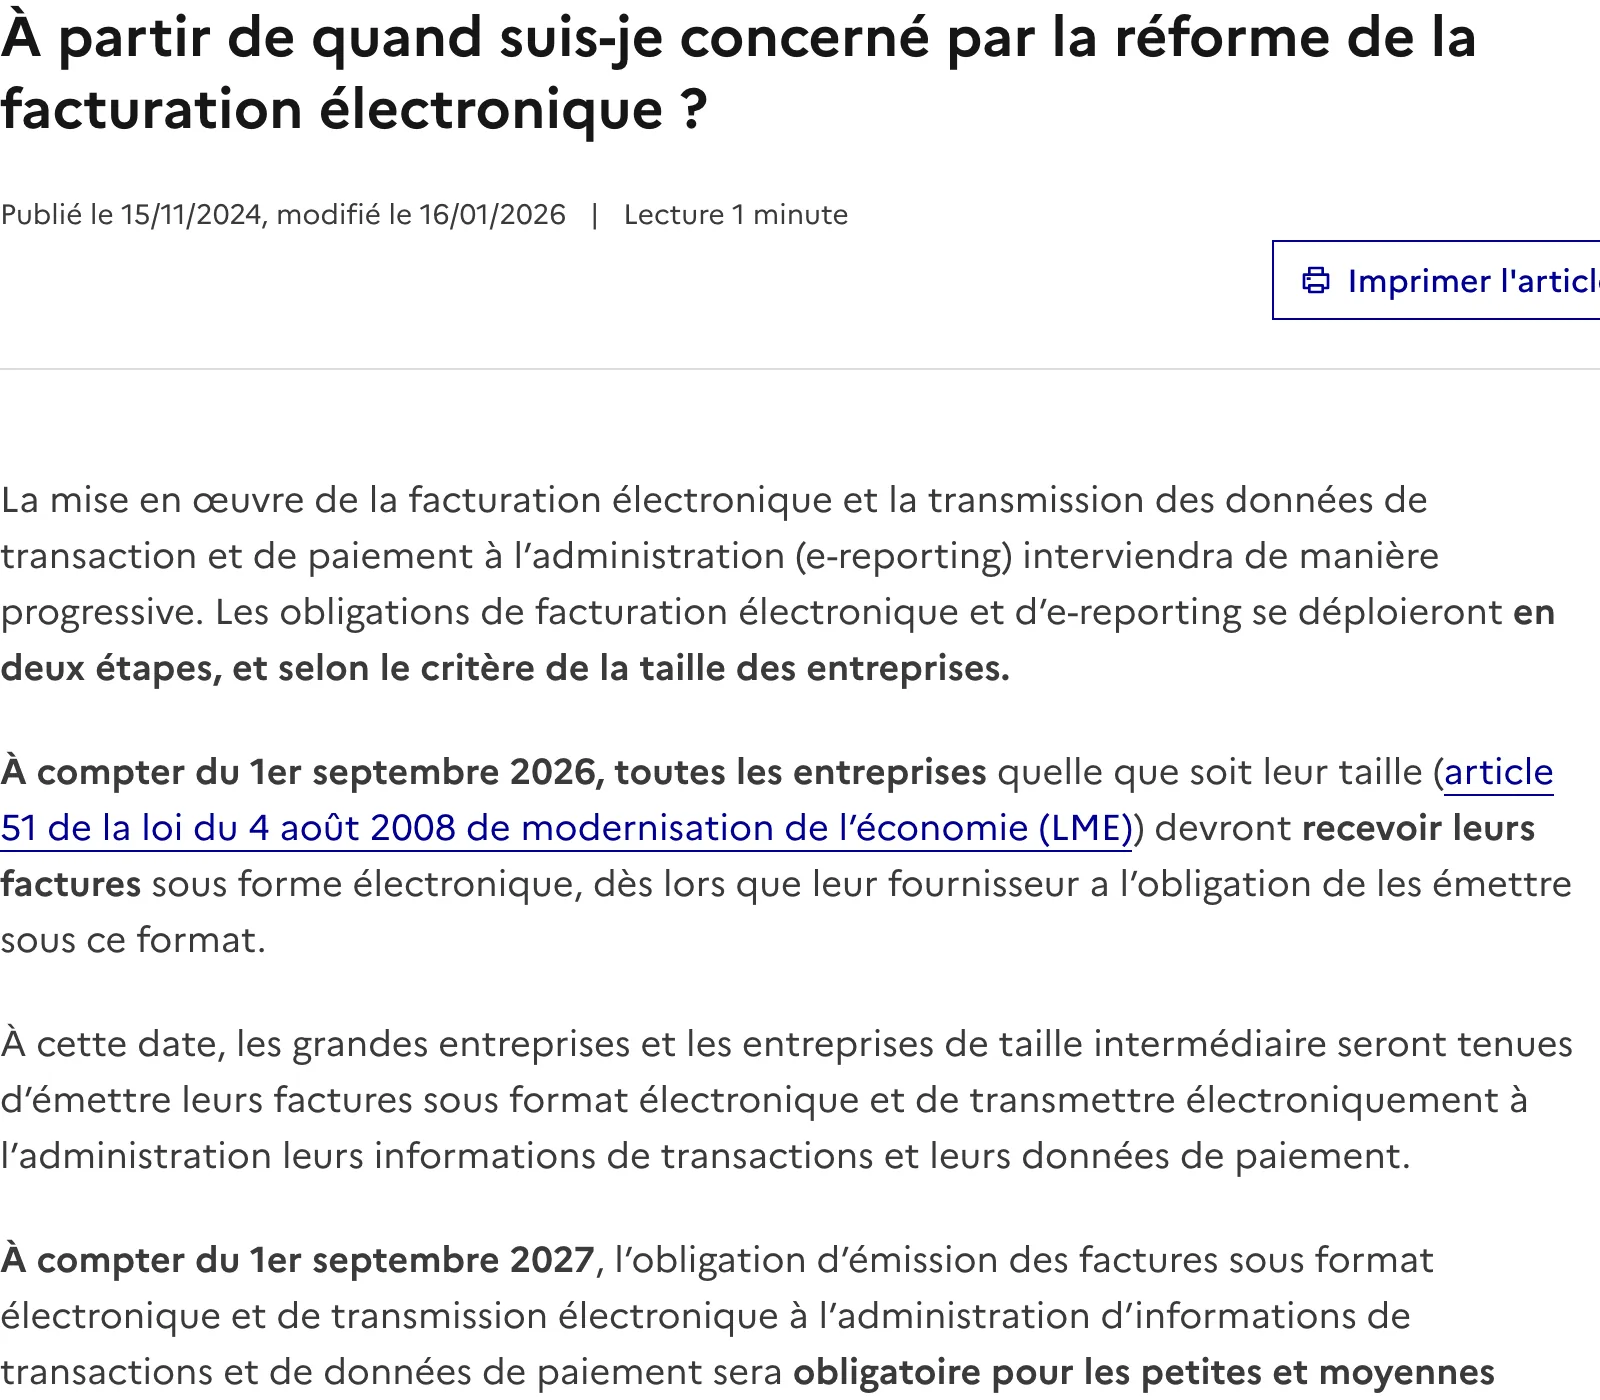
Quelles sont les dates à retenir, dans l'ordre ?
Deux échéances concernent un artisan du bâtiment et elles ne portent pas sur la même chose. Voici le calendrier tel qu'il figure sur impots.gouv.fr et service-public.gouv.fr au 11 août 2026.
- 1er septembre 2026. Toutes les entreprises établies en France et assujetties à la TVA doivent être en mesure de recevoir des factures électroniques, par l'intermédiaire d'une plateforme agréée.
- 1er septembre 2026. Seules les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures au format électronique et transmettre leurs données à l'administration.
- 1er septembre 2027. Les PME, les TPE et les micro-entreprises doivent à leur tour émettre leurs factures au format électronique.
- 1er septembre 2027. La transmission électronique à l'administration des informations de transactions et des données de paiement devient obligatoire pour ces mêmes entreprises.
- Entre les deux dates. Une TPE ou une micro-entreprise qui n'entre pas volontairement dans le dispositif continue à émettre ses factures selon ses modalités habituelles, selon le guide de la DGFiP de juillet 2026.
- Seuils de la réforme. Micro-entreprise, moins de 10 salariés et moins de 2 millions d'euros de chiffre d'affaires ou de bilan. PME, moins de 250 salariés et moins de 50 millions d'euros de chiffre d'affaires ou 43 millions de bilan.
Est-ce que je peux continuer à faire mes devis et mes factures sur Excel ?
Pour l'émission, oui jusqu'au 1er septembre 2027. Après cette date, un PDF sorti d'un tableur et envoyé par mail ne vaudra plus facture électronique.
La FAQ d'impots.gouv.fr s'appuie sur l'article 289 bis du code général des impôts. Une facture électronique comporte un socle minimum de données sous forme structurée, et c'est ce qui la différencie du PDF ordinaire. En plus elle transite par une plateforme agréée.
Vous n'êtes pas obligé de changer de logiciel. service-public.gouv.fr décrit la solution compatible. C'est un logiciel non immatriculé par l'administration mais raccordé à une plateforme agréée, et ça suffit pour respecter les obligations.
Sur les formats, impots.gouv.fr cite UBL, CII, ou un format mixte associant données structurées et fichier image. L'article 41 septies C de l'annexe IV du code général des impôts, en vigueur depuis le 29 juillet 2026, oblige les plateformes agréées à traiter les profils EN 16931 et EXTENDED-CTC-FR en CII et en UBL, ainsi qu'un format mixte XML CII plus PDF/A-3. Ce format mixte est couramment appelé Factur-X, un nom absent de ces textes.
La réception vient d'abord, l'émission un an plus tard.
Comment je choisis ma plateforme quand je n'ai pas de comptable ?
Vous passez forcément par un prestataire privé. service-public.gouv.fr indique que les entreprises doivent obligatoirement recourir à une plateforme agréée, seul intermédiaire reconnu par l'administration fiscale pour l'émission, la réception et la transmission des factures.
Au 11 août 2026 il n'existe plus de solution publique gratuite. impots.gouv.fr décrit la plateforme agréée comme « une entreprise privée immatriculée par l'État ». L'article 123 de la loi de finances pour 2026 du 19 février 2026 a acté ce recentrage. L'article 289 bis du code général des impôts ne prévoit plus qu'un annuaire central mis à la disposition des plateformes agréées. Et l'arrêté du 27 juillet 2026 a supprimé les références restantes au portail public dans l'annexe IV.
Pour démarrer, la DGFiP liste plusieurs portes d'entrée. Vous passez directement par une plateforme agréée, ou par votre logiciel de gestion, votre expert-comptable, votre banque ou un autre prestataire. Si vous avez déjà un logiciel de devis, demandez-lui à quelle plateforme il est raccordé.
Combien va me coûter une plateforme agréée ?
Je n'ai aucun chiffre officiel à vous donner, et personne n'en a. Aucune source publique consultée le 11 août 2026 ne fixe ni ne plafonne le prix des plateformes agréées. Ce sont des entreprises privées qui fixent leurs tarifs librement.
Si une page annonce un tarif unique pour tous les artisans, c'est un prix commercial. Demandez leur grille à deux ou trois plateformes et comparez sur votre vrai volume de factures. Comptez aussi le temps de mise en place, et mon calculateur de taux horaire artisan vous donne ce qu'il vaut.
Un client peut-il m'imposer la facture électronique dès 2026 ?
Non. Le guide pratique de démarrage de la DGFiP de juillet 2026 traite cette question précise, à sa question 20. La réforme ne donne pas à un client le pouvoir d'imposer une émission électronique à une entreprise dont l'échéance est fixée au 1er septembre 2027.
Le même texte ajoute une protection en cas de bras de fer avec un donneur d'ordre. Un client ne doit pas refuser le traitement ou le paiement d'une facture au seul motif qu'elle n'est pas électronique. Vous gardez le droit d'entrer volontairement dans le dispositif avant votre échéance.
Je ne facture que des particuliers, suis-je concerné ?
Oui, et à deux titres. D'abord comme acheteur professionnel, ensuite comme émetteur de données.
La FAQ d'impots.gouv.fr modifiée le 16 janvier 2026 indique qu'en tant qu'acheteur professionnel vous aurez l'obligation de recevoir les factures de vos fournisseurs au format électronique par l'intermédiaire d'une plateforme agréée.
Vos chantiers chez des particuliers relèvent du e-reporting. La même FAQ précise que si vos clients sont des particuliers, vous êtes a minima concerné par la transmission des données de ces opérations et éventuellement des données de paiement.
L'administration cite le bâtiment nommément. Sur impots.gouv.fr, les prestations dans le bâtiment servent d'exemple d'opérations dont la TVA est exigible à l'encaissement. C'est ce qui déclenche le e-reporting de paiement.
Qu'est-ce que je risque si je ne fais rien ?
Trois régimes de sanction existent et ils ne se déclenchent pas au même moment. La DGFiP les liste à la question 29 de son guide de juillet 2026.
Pour un défaut d'émission électronique, l'article 1737, III du code général des impôts prévoit une amende de 50 euros par facture, plafonnée à 15 000 euros par année civile. C'est la version en vigueur depuis le 21 février 2026, issue de la loi de finances pour 2026.
Pour un défaut de recours à une plateforme agréée en réception, l'article 1737, IV bis impose d'abord une mise en demeure laissant trois mois pour se mettre en conformité. Si elle reste sans effet, l'amende est de 500 euros, puis de 1 000 euros, renouvelable après chaque période de trois mois. Pour un défaut de transmission des données à l'administration, l'article 1788 D fixe une amende de 500 euros par transmission, plafonnée à 15 000 euros par année civile.
La première infraction est écartée sous conditions. L'article 1737, V neutralise l'amende pour une première infraction commise dans l'année civile en cours et les trois années précédentes. Il faut qu'elle soit réparée spontanément ou dans les trente jours suivant une première demande de l'administration. L'article 1788 D prévoit la même tolérance pour le e-reporting.
La DGFiP annonce une application mesurée au démarrage. Une entreprise qui rencontre une difficulté réelle, documentée et suivie de corrections ne verra pas les sanctions tomber de manière immédiate, automatique et aveugle. L'obligation n'est pour autant ni reportée ni suspendue.
Pourquoi les pages que je lis se contredisent sur les dates et les montants ?
Deux erreurs reviennent partout et je préfère les nommer. L'amende de 15 euros par facture est un montant mal attribué. Ce chiffre figure à l'article 1737, II du code général des impôts, où il sanctionne toute omission ou inexactitude dans une facture, papier comprise. La confusion vient du plafond annuel de 15 000 euros.
Sur le calendrier, aucun report au-delà du 1er septembre 2026 et du 1er septembre 2027 n'apparaît dans les sources officielles consultées le 11 août 2026. Le guide de la DGFiP de juillet 2026 évoque au contraire le maintien du calendrier légal. Les pages qui annoncent 2028 pour les TPE ne s'appuient sur aucun texte publié à ce jour.
Je ne suis pas comptable, alors pourquoi cette page ?
Je m'appelle Thomas Tranchot et je suis installé à Montigny-le-Bretonneux dans les Yvelines. Je crée des sites internet pour les artisans du bâtiment depuis 2024. Plus de 20 entreprises accompagnées, 5/5 sur Google.
Je ne suis ni comptable, ni expert-comptable, ni conseiller fiscal. Cette page reprend uniquement impots.gouv.fr, service-public.gouv.fr, le guide de la DGFiP de juillet 2026 et Légifrance, tous consultés le 11 août 2026. Pour toute décision engageant votre entreprise, appuyez-vous sur ces sources ou sur votre expert-comptable.
Mon rôle, c'est de vous amener des demandes de devis. Vous pouvez voir mes réalisations, la page agence web BTP en Île-de-France, ou mon simulateur de relance de devis artisan.
Questions fréquentes
Un artisan doit-il émettre ses factures en électronique dès le 1er septembre 2026 ?
Non. Au 1er septembre 2026, une TPE ou une micro-entreprise a uniquement une obligation de réception. L'émission arrive au 1er septembre 2027, selon la FAQ d'impots.gouv.fr modifiée le 16 janvier 2026. Seules les grandes entreprises et les ETI émettent dès 2026.
Un PDF envoyé par mail est-il une facture électronique ?
Non. L'article 289 bis du code général des impôts définit la facture électronique comme une facture comportant un socle minimum de données sous forme structurée et adressée au client via une plateforme agréée. impots.gouv.fr exclut explicitement la facture numérisée et le PDF issu d'un outil bureautique.
Existe-t-il un portail public gratuit pour émettre mes factures ?
Non au 11 août 2026. impots.gouv.fr décrit la plateforme agréée comme une entreprise privée immatriculée par l'État. L'article 289 bis du code général des impôts ne prévoit plus qu'un annuaire central, et l'arrêté du 27 juillet 2026 a supprimé les références au portail public dans l'annexe IV.
Quelle est l'amende en cas de facture non conforme ?
L'article 1737, III du code général des impôts fixe 50 euros par facture pour un défaut d'émission sous forme électronique, dans la limite de 15 000 euros par année civile. Le montant de 15 euros souvent cité correspond au II du même article et sanctionne une omission ou une inexactitude dans une facture.
Un auto-entrepreneur du bâtiment est-il concerné par la réforme ?
Oui. impots.gouv.fr précise que les micro-entrepreneurs sont concernés, y compris lorsqu'ils facturent sans TVA au titre de la franchise en base. Réception au 1er septembre 2026, émission au 1er septembre 2027.
Sources
- impots.gouv.fr, FAQ « À partir de quand suis-je concerné par la réforme de la facturation électronique ? » (modifiée le 16/01/2026) · Réception au 1er septembre 2026 conditionnée à l'obligation d'émission du fournisseur, émission des grandes entreprises et ETI au 1er septembre 2026, émission des PME, TPE et micro-entreprises au 1er septembre 2027.
- impots.gouv.fr, « Je découvre la facturation électronique » (modifiée le 26/05/2026) · Champ d'application (toutes tailles, toutes formes juridiques, franchise en base incluse), plateforme agréée définie comme entreprise privée immatriculée par l'État, formats UBL et CII, e-reporting de paiement cité pour les prestations dans le bâtiment.
- impots.gouv.fr, FAQ « Je n'émets pas de facture, ou je facture sans TVA. Suis-je concerné ? » (modifiée le 16/01/2026) · Micro-entrepreneurs et franchise en base concernés, obligation de réception en tant qu'acheteur professionnel, e-reporting pour les clients particuliers.
- impots.gouv.fr, FAQ « Est-ce qu'une facture envoyée par mail est une facture électronique ? » (modifiée le 16/01/2026) · Définition de la facture électronique par l'article 289 bis du CGI et exclusion du PDF ordinaire.
- service-public.gouv.fr (Entreprendre), « Tout savoir sur la facturation » (vérifiée le 07/08/2026) · Obligation pour toutes les entreprises établies en France et assujetties à la TVA d'être en mesure de recevoir des factures électroniques au 1er septembre 2026.
- service-public.gouv.fr (Entreprendre), « Comment se préparer à l'obligation de facturation électronique ? » (vérifiée le 07/08/2026) · Récapitulatif micro-entreprise et PME, seuils d'effectif et de chiffre d'affaires, franchise en base incluse, obligation de recourir à une plateforme agréée, définition de la solution compatible.
- DGFiP, « Facturation électronique : guide pratique de démarrage au 1er septembre 2026 », juillet 2026 · Question 1 sur la désignation d'une plateforme sans attendre, question 20 sur l'impossibilité pour un client d'imposer l'émission électronique avant 2027, question 26 sur les seuls outils de l'État, question 29 sur les sanctions et le maintien du calendrier légal.
- Légifrance, code général des impôts, article 289 bis (version en vigueur au 11 août 2026) · Définition de la facture électronique et rôle de l'État limité à l'annuaire central mis à disposition des plateformes agréées.
- Légifrance, loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 123 · Passage à la terminologie « plateformes agréées » et recentrage de l'outil public sur l'annuaire central.
- Légifrance, code général des impôts, annexe IV, article 41 septies C (en vigueur depuis le 29 juillet 2026) · Formats que les plateformes agréées doivent savoir traiter. Profils EN 16931 et EXTENDED-CTC-FR en CII et en UBL, et format mixte XML CII plus PDF/A-3.
- Légifrance, code général des impôts, article 1737 (version en vigueur du 21 février 2026 au 1er janvier 2027) · Amende de 50 € par facture plafonnée à 15 000 €/an pour le défaut d'émission électronique (III), amende de 15 € pour omission ou inexactitude (II), mise en demeure de trois mois puis 500 € et 1 000 € pour le défaut de plateforme agréée en réception (IV bis), tolérance de première infraction (V).
- Légifrance, code général des impôts, article 1788 D (version en vigueur du 21 février 2026 au 1er janvier 2027) · Amende de 500 € par transmission pour défaut de e-reporting, plafonnée à 15 000 € par année civile, et tolérance de première infraction.
Liens vérifiés le 11 août 2026. Les chiffres cités appartiennent à leurs auteurs ; nous ne les avons ni mesurés ni recalculés.
Votre site travaille-t-il autant que vous ?
Vingt minutes au téléphone, je regarde où vous en êtes et je vous dis ce qui a du sens chez vous.
Réserver mon appel